Opini ini ditulis oleh Mohamad Saiful Rizal, Koordinator Kawan Gibran Banyuwangi
JAKARTA — Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) yang dikelola Komisi Pemberantasan Korupsi (KPK) menjadi salah satu instrumen keterbukaan informasi publik guna mengawal tata kelola pemerintahan yang bersih sesuai Undang-Undang Nomor 28 Tahun 1999.
Melalui dokumen resmi yang dapat diakses publik, masyarakat dapat melihat profil kepatuhan serta komposisi aset para pejabat penegak hukum di berbagai lini penugasan secara transparan.
Dari salinan dokumen pengumuman LHKPN KPK yang telah melalui verifikasi administratif lengkap, tampak perbedaan rentang nominal aset yang signifikan antara pejabat satuan wilayah tingkat resor dan pimpinan komando kewilayahan maupun pimpinan lembaga penegak hukum.
📊 KOMPARASI PROFIL DAN RENTANG NILAI ASET
Berdasarkan pengumuman e-LHKPN resmi, rincian total harta bersih tanpa beban utang dari masing-masing pejabat tercatat sebagai berikut:
1. Kapolresta Banyuwangi — Kombes Pol Rofiq Ripto Himawan
Laporan periodik 2025, disampaikan 31 Januari 2026.
Total kekayaan bersih:
Rp22.187.947.000
Status utang: Tidak ada
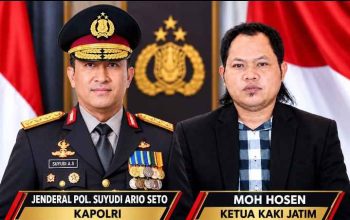
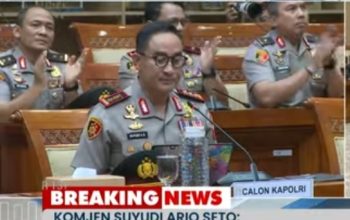
2. Kapolri — Jenderal Pol Suyudi Ario Seto
Laporan periodik 2025, disampaikan 28 Maret 2026.
Total harta:
Rp5.847.000.000
Status utang: Tidak ada
Dengan demikian, nilai total aset yang dilaporkan Rofiq berada di kisaran hampir empat kali lipat dari angka kepemilikan pimpinan tertinggi kepolisian tersebut.
3. Kapolda Jawa Timur — Irjen Pol Dekananto Eko Purwono
Laporan periodik 2024, disampaikan 16 Januari 2025.
Total harta:
Rp762.000.000
Status utang: Tidak ada
Perbandingan angka ini memperlihatkan aset pejabat kewilayahan resor di wilayah hukumnya berjarak sekitar 29 kali lipat dari angka deklarasi sang kapolda.
⚖️ KORIDOR TATA KELOLA DAN STATUS VERIFIKASI
Tingginya akumulasi aset seorang penyelenggara negara secara normatif dapat dipengaruhi oleh sejumlah variabel ekonomi yang legal.
Regulasi KPK menetapkan bahwa deklarasi LHKPN bersifat konsolidasi keluarga yang menggabungkan kepemilikan pejabat bersangkutan, pasangan, serta anak dalam tanggungan.
Akumulasi tersebut dapat bersumber dari kepemilikan bisnis keluarga yang sah sebelum atau selama menjabat, warisan, maupun lonjakan nilai pasar (capital gain) serta Nilai Jual Objek Pajak (NJOP) atas kepemilikan tanah historis di daerah berkembang seperti Samarinda dan Malang.
Pada saat yang sama, lembar resmi pengumuman LHKPN KPK mencantumkan catatan penafian bahwa data yang dipublikasikan merupakan hasil pengisian mandiri (self-assessment) yang telah memenuhi status verifikasi kelengkapan administratif.
Publikasi berkala ini menjadi sarana akuntabilitas publik yang esensial, sekaligus membuka ruang konfirmasi dan pengawasan bagi instrumen pengawas fungsional untuk memastikan asas transparansi beriringan dengan kepatuhan terhadap perundang-undangan.
(Redho)